마켓 인사이트 | 월가 큰손들, 무엇을 더 샀나
11월 16일 공개된 2026년 3분기 13F에서 눈에 띄는 건 보유 1위 종목보다 새로 힘을 실은 종목입니다. 버크셔는 애플을 그대로 둔 채 미국 주택건설사 레나를 거의 두 배로 늘렸고, 브리지워터는 엔비디아를 줄이는 동시에 메모리 업체 마이크론을 두 배 이상으로 늘렸습니다. 같은 분기에도 돈이 움직인 방향은 뚜렷하게 달랐습니다.
차트는 9월 30일 기준 각 기관의 13F 공시 평가액을 100%로 놓고, 주요 종목을 제외한 나머지를 ‘기타’로 묶었습니다. 현금·공매도 등은 포함되지 않아 운용사의 전체 자산 배분이나 현재 포지션과는 차이가 있습니다.
❶ 워런 버핏 · 버크셔 해서웨이
시사점 | 애플은 그대로, 새 매수는 주택과 항공으로
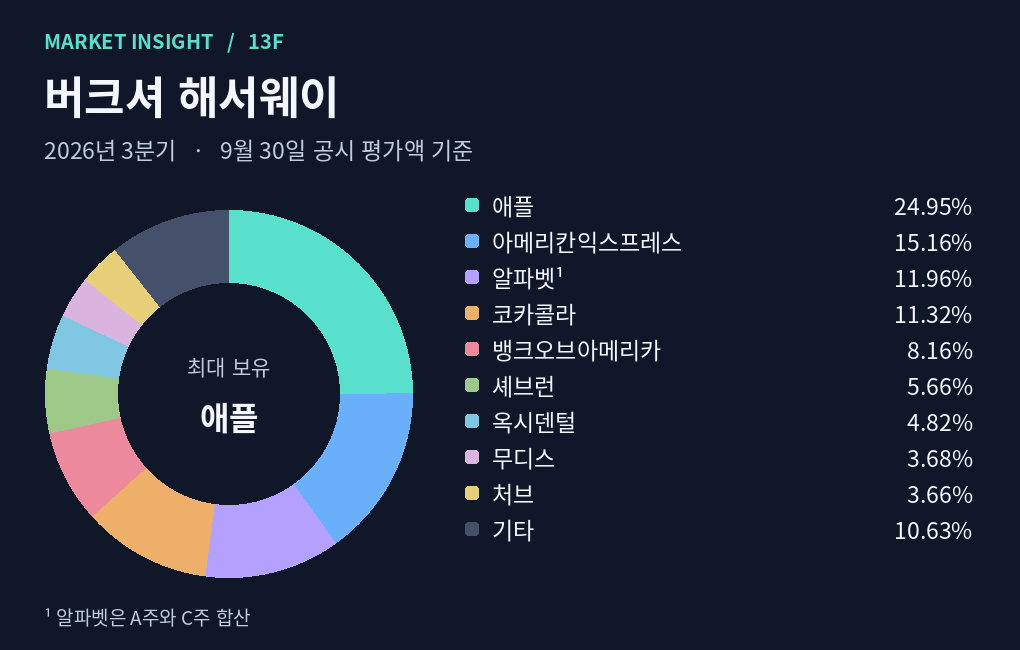
애플은 24.95%로 여전히 최대 보유 종목입니다. 알파벳은 A주와 C주를 합치면 11.96%로 코카콜라(11.32%)보다 큽니다. 두 종류의 주식을 따로 보면 놓치기 쉬운 대목입니다. 애플과 알파벳만 합쳐도 공시 포트폴리오의 약 37%로, 두 회사의 실적이 버크셔 상장주 포트폴리오에 미치는 영향은 여전히 큽니다.
이번 분기에 달라진 쪽은 레나와 델타항공입니다. 버크셔는 레나 보유 주식 수를 전 분기보다 98.56%, 델타항공은 12.44% 늘렸습니다. 반면 뱅크오브아메리카는 5.70% 줄였습니다. 다만 레나의 최종 비중은 0.70%입니다. 주택 경기에 대한 전면 베팅으로 읽기보다, 기존 핵심 보유주는 유지하면서 주택건설주에 투입하는 자금을 키운 것으로 보는 편이 정확합니다.
❷ 스탠리 드러켄밀러 · 듀케인 패밀리 오피스
시사점 | 가장 큰 보유는 나테라, 매수 강도는 시게이트
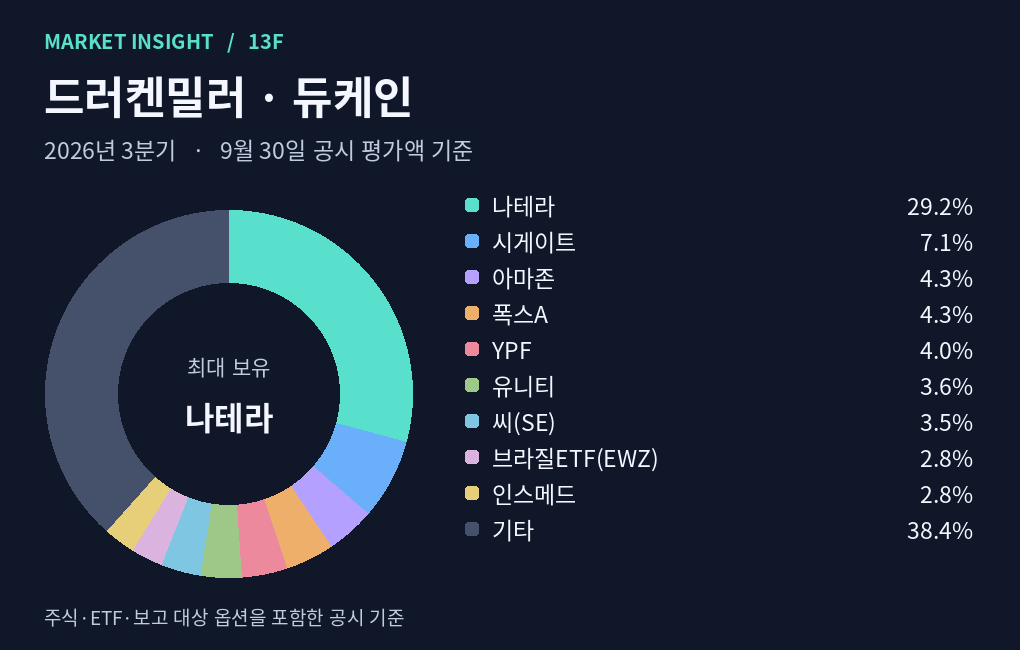
유전자 진단업체 나테라는 공시 포트폴리오의 29.2%를 차지했습니다. 한 기업이 전체의 3분의 1에 가깝지만, 정작 분기 중 보유 주식 수는 0.8% 감소했습니다. 높은 비중은 나테라의 실적이 포트폴리오를 크게 좌우한다는 뜻이지, 이번 분기에 집중 매수했다는 뜻은 아닙니다.
추가 매수가 가장 눈에 띈 상위 종목은 데이터 저장장치 업체 시게이트입니다. 보유 주식 수를 180.2% 늘려 포트폴리오 2위(7.1%)에 올렸습니다. 아마존도 42.7% 늘렸습니다. 드러켄밀러의 다음 투자 성과를 볼 때는 나테라의 진단 사업과 함께, 데이터센터의 저장장치 수요가 시게이트의 주문과 이익으로 얼마나 이어지는지 주목할 만합니다.
❸ 브리지워터 어소시에이츠
시사점 | 엔비디아를 줄이고 메모리·장비를 늘렸다
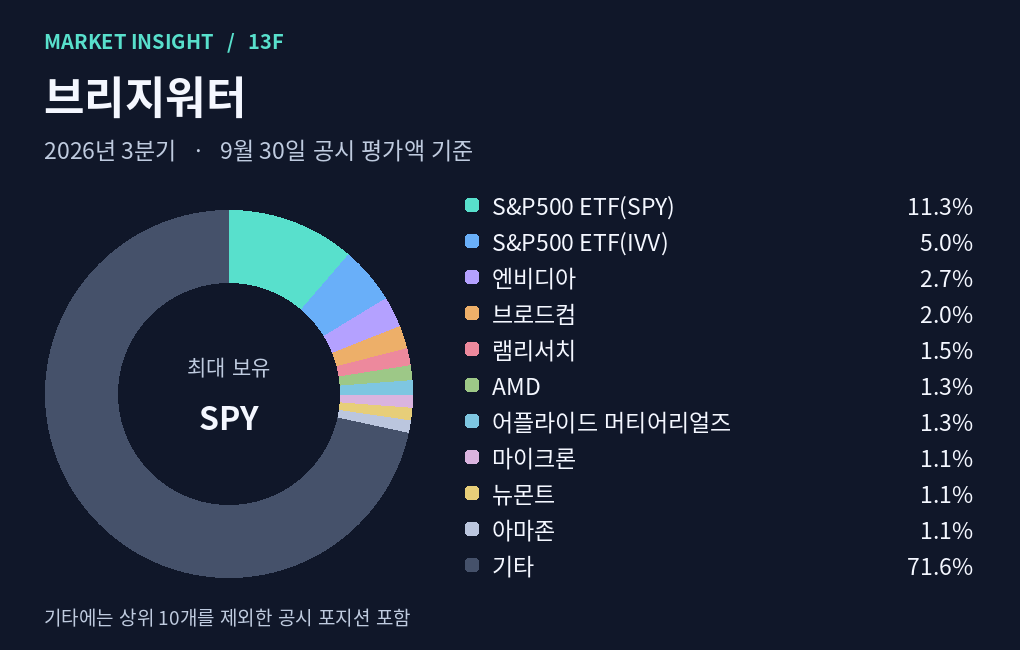
브리지워터의 최대 보유 자산은 개별 기업이 아니라 S&P 500을 추종하는 SPY(11.3%)와 IVV(5.0%)입니다. 두 ETF는 여전히 1·2위지만, 보유 수량은 각각 36.0%, 49.8% 감소했습니다. 974개 포지션에 분산된 공시인 만큼, 차트에서 ‘기타’가 크게 보이는 것도 이 운용사의 특징입니다.
국내 투자자가 눈여겨볼 부분은 반도체 안에서의 선택입니다. 브리지워터는 엔비디아 주식 수를 30.5% 줄인 반면, 마이크론은 103.2%, 반도체 장비업체 어플라이드 머티어리얼즈는 93.3% 늘렸습니다. 엔비디아는 여전히 최대 개별 보유주지만, 이번에 매수를 늘린 곳은 메모리와 생산 장비였습니다. 국내 반도체주를 볼 때도 GPU 판매량에 더해 메모리 가격과 제조사의 장비 발주를 함께 살펴볼 이유가 있습니다.
❹ 빌 애크먼 · 퍼싱스퀘어
시사점 | 1위 지분의 성격을 빼고 보면, 거래소와 안과 의료가 보인다
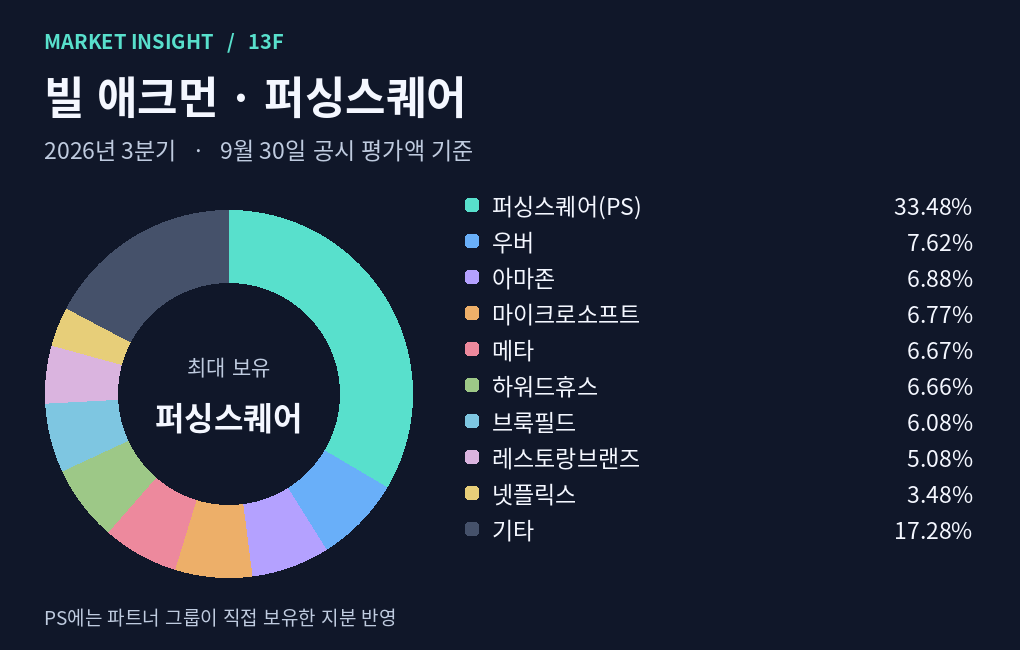
가장 큰 항목은 퍼싱스퀘어 Inc.(PS) 33.48%입니다. 이 지분은 퍼싱스퀘어 파트너 그룹이 직접 보유한 주식입니다. 따라서 애크먼이 펀드 자금의 3분의 1을 이번 분기에 자사주 매수에 투입했다고 해석하면 안 됩니다. 이 항목을 구분하고 보면 외부 기업 중에서는 우버(7.62%)가 가장 크고 아마존과 마이크로소프트가 뒤를 잇습니다.
새로 편입한 기업은 뉴욕증권거래소 모회사인 인터컨티넨털 익스체인지(ICE)와 안과 의료기업 알콘입니다. 각각 약 10억 달러와 9억 5천만 달러, 합쳐서 공시 포트폴리오의 약 6.4%입니다. 우버·아마존 같은 플랫폼 기업이 여전히 중심이지만, 새 자금의 행선지는 거래·청산 수수료를 받는 금융 인프라와 안과 수술·시력 관리 수요를 가진 의료 사업이었습니다. 애크먼의 관심이 어디로 넓어졌는지는 이 두 신규 편입에서 가장 선명하게 드러납니다.