10월 28일 아침 브리핑 | AI 반도체 재반등과 보잉의 생산 차질
오늘의 체크포인트
미국 증시는 Broadcom을 중심으로 AI 반도체가 다시 상승하며 S&P 500과 나스닥을 끌어올렸습니다. 반면 Boeing은 생산 확대 지연과 예상보다 느린 현금흐름 회복 전망으로 급락했습니다. 한국 증시는 전일 반도체 대형주의 반등에 힘입어 코스피와 코스닥이 함께 올랐으며, 오늘은 미국 연방준비제도 결정과 대형 기술주 실적을 앞둔 변동성에 주의할 시점입니다.
주요지수
| 항목 | 지수 | 전일 대비 | 기준 · 출처 |
|---|---|---|---|
| S&P 500 | 7,722.6pt | +0.60% | 2026-10-27 정규장 종가10월 26일 종가 7,676.77 대비 / 제공처 표시 +0.60%AP 미국 주요지수 마감 |
| 나스닥 종합 | 26,477.81pt | +1.18% | 2026-10-27 정규장 종가10월 26일 종가 26,169.38 대비 / 제공처 표시 +1.2%AP 미국 주요지수 마감 |
| 다우 산업 | 52,377.57pt | +0.03% | 2026-10-27 정규장 종가10월 26일 종가 52,361.58 대비 / 제공처 표시 0.1% 미만 상승AP 미국 주요지수 마감 |
| 코스피 | 5,638.34pt | +3.09% | 2026-10-27 정규장 종가10월 26일 종가 5,469.47 대비 / 제공처 표시 +3.09%네이버증권 코스피 |
| 코스닥 | 743.83pt | +2.29% | 2026-10-27 정규장 종가10월 26일 종가 727.21 대비 / 제공처 표시 +2.29%네이버증권 코스닥 |
미국 증시 맵 · 업종과 특징주
FINVIZ · S&P 500 · 1-Day Performance · 미국 거래일 2026-10-27
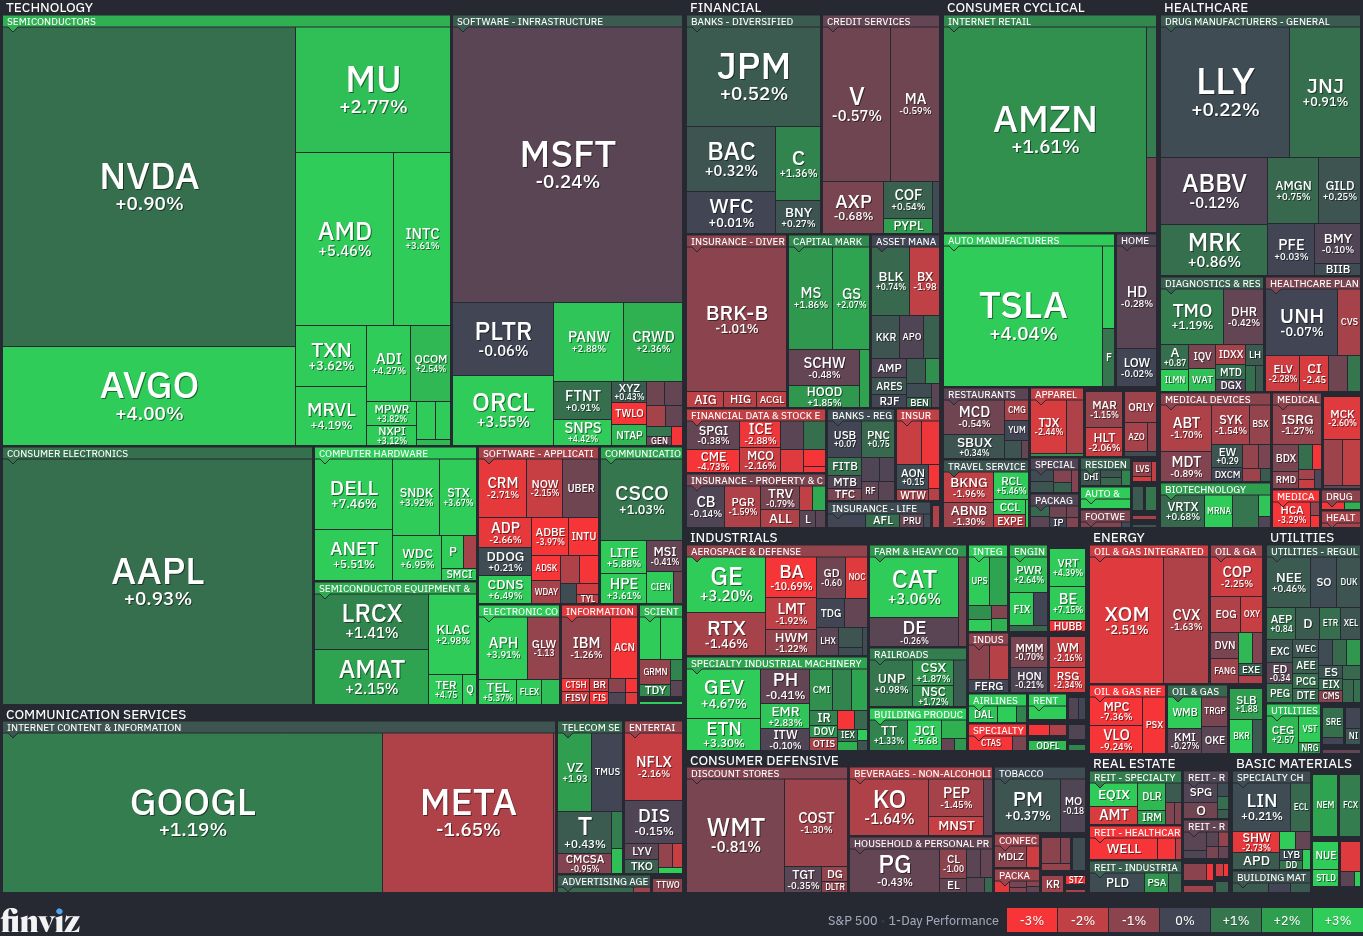
캡처: 2026. 10. 28. 오전 6:16:30 한국시간 · FINVIZ 원본 보기
Broadcom +4.00%·AMD +5.46%, AI 인프라 자금조달이 반도체 강세를 이끌었습니다
Broadcom 기술을 활용한 Anthropic AI 컴퓨팅 구축을 위해 Bank of America·Blackstone·Citi·Morgan Stanley가 630억 달러 규모의 금융 구조를 발표했습니다. FINVIZ 맵에서는 Broadcom 4.00%, AMD 5.46%, Micron 2.77%, Nvidia 0.90% 상승이 확인됐습니다.
이번 거래는 반도체 수요를 뒷받침하는 장기 인프라 투자 신호이지만 부채와 리스가 포함된 자금조달입니다. 거래 규모 전체를 Broadcom의 즉시 매출이나 AMD의 신규 수주로 해석할 수는 없습니다.
- Broadcom IR 630억 달러 AI 컴퓨팅 금융 발표 ↗ · 2026-10-27 Broadcom IR 게시
- AP 미국 증시 마감 ↗ · 2026-10-27 미국 정규장 마감 후
- FINVIZ S&P 500 일간 맵 ↗ · 2026-10-27 미국 정규장 / 2026-10-28 06:16:30 KST 직접 캡처
Boeing -10.69%, 737 생산 확대 지연과 현금흐름 전망이 실적 개선 신호를 압도했습니다
Boeing은 3분기 영업현금흐름 15억 달러와 잉여현금흐름 5억 달러를 기록했지만 조정 주당손실은 0.34달러로 시장 예상보다 컸습니다. 회사는 737 월 47대 생산 목표 도달 시점을 2027년 초로 늦췄습니다.
방산과 서비스 부문의 이익 개선, 사상 최대 7,450억 달러 수주잔고는 장기 회복 근거입니다. 다만 생산 속도와 현금 전환이 시장 기대보다 늦어진 점이 당일 주가에 더 크게 반영됐습니다.
- Boeing 3분기 공식 실적 발표 ↗ · 2026-10-27
- Reuters Boeing 생산·현금흐름 보도 ↗ · 2026-10-27 11:33 UTC, 이후 갱신
- FINVIZ S&P 500 일간 맵 ↗ · 2026-10-27 미국 정규장 / 2026-10-28 06:16:30 KST 직접 캡처
AI 관련주는 강했지만 대형 플랫폼은 종목별 차별화가 이어졌습니다
FINVIZ 맵에서 Amazon은 1.61%, Alphabet은 1.19% 상승했지만 Meta는 1.65%, Microsoft는 0.24% 하락했습니다. 나스닥이 1.18% 올랐어도 모든 대형 기술주가 같은 방향으로 움직인 것은 아닙니다.
시장 관심은 AI 투자 확대 자체에서 자금조달 조건과 실제 수익성으로 이동하고 있습니다. 대형 기술주 실적을 앞두고 투자 규모와 현금흐름의 균형이 종목별 평가를 가를 가능성이 있습니다.
- AP 미국 증시 마감 ↗ · 2026-10-27 미국 정규장 마감 후
- FINVIZ S&P 500 일간 맵 ↗ · 2026-10-27 미국 정규장 / 2026-10-28 06:16:30 KST 직접 캡처
핵심 재료 한눈에 보기
중요도는 시장 파급력에 대한 평가입니다. 종목의 수혜 별점과는 다릅니다. 재료를 누르면 관련 본문으로 이동합니다.
| 중요도 | 핵심 재료 | 판정 | 국내 핵심 연결 |
|---|---|---|---|
| ★★★★★ | AI 컴퓨팅 630억 달러 금융 구조가 반도체 투자 기대를 강화했습니다 | 🟢 호재 | 삼성전자의 Broadcom AI 가속기용 HBM 협력과 SK하이닉스의 HBM4E 사업이 연결됩니다. |
| ★★★★★ | Boeing의 737 생산 확대와 현금흐름 회복이 예상보다 늦어졌습니다 | 🔴 악재 | 항공 공급망 전반의 생산 속도와 현금 전환 불확실성입니다. |
| ★★★★☆ | 코스피와 코스닥이 반도체 중심으로 강하게 반등했습니다 | 🟢 호재 | 삼성전자와 SK하이닉스의 AI 메모리 사업이 지수 반등의 핵심 축입니다. |
| ★★★★☆ | 미국 지수는 올랐지만 상승 종목 수보다 대형 AI주의 영향이 컸습니다 | 🟡 중립·혼재 | 지수 상승과 개별 종목 체감의 차이가 커질 수 있습니다. |
| ★★★★☆ | 연준 결정을 앞두고 10년물 금리와 유가가 소폭 안정됐습니다 | 🟡 중립·혼재 | 원화·성장주 할인율·국내 에너지 비용에 동시에 영향을 줍니다. |
Anthropic AI 컴퓨팅에 630억 달러 금융 구조가 마련됐습니다
직전 원고 확인 이후인 10월 27일 Broadcom IR에 게시된 새 발표입니다.
Bank of America, Blackstone, Citi, Morgan Stanley는 Broadcom 기술을 활용한 Anthropic AI 컴퓨팅 용량 구축을 위해 630억 달러 규모의 금융 구조를 발표했습니다. AP는 Broadcom이 4.0% 상승했다고 보도했고 FINVIZ 맵에서도 같은 등락률을 확인했습니다.
대규모 자금조달은 2027년 이후 AI 인프라 설치를 뒷받침하는 수요 신호입니다. 다만 대출·후순위 금융·장비 지원이 결합된 구조여서 전액을 즉시 매출로 볼 수 없고 높은 차입비용과 잔존가치 위험도 함께 살펴야 합니다.
삼성전자는 Broadcom AI 가속기에 HBM 등 메모리 솔루션을 공급하는 전략적 협력을 공식 발표한 바 있어 사업 연결이 확인됩니다. SK하이닉스도 HBM4E 샘플 출하를 공식화했지만 이번 거래의 직접 공급계약은 확인되지 않았습니다.
영향 대상 · Broadcom과 AI 가속기·네트워킹·고대역폭 메모리 공급망입니다.
- Broadcom IR 630억 달러 AI 컴퓨팅 금융 발표 ↗ · 2026-10-27 Broadcom IR 게시
- AP 미국 증시 마감 ↗ · 2026-10-27 미국 정규장 마감 후
삼성전자 005930
★★★☆☆ · 수혜 · 직접 연관
삼성전자는 Broadcom과 AI 가속기용 HBM·메모리·제조·패키징 협력을 공식 발표했습니다.
이번 630억 달러 금융 거래에서 삼성전자의 공급 물량과 매출 규모는 공개되지 않았습니다.
- 삼성전자·Broadcom 전략적 협력 공식 발표 ↗ · 2026-07-25 기존 사업 근거
SK하이닉스 000660
★★☆☆☆ · 수혜 · 간접 연관
회사는 12단 HBM4E 샘플을 주요 고객사에 출하했다고 공식 발표했습니다.
Broadcom·Anthropic 거래와 SK하이닉스의 직접 공급계약은 확인되지 않았습니다.
- SK하이닉스 HBM4E 샘플 출하 ↗ · 2026-06-18 기존 사업 근거
Boeing의 생산 차질이 예상보다 느린 현금흐름 회복으로 이어졌습니다
10월 27일 발표된 3분기 실적과 경영진 설명입니다.
Boeing은 3분기 영업현금흐름 15억 달러, 잉여현금흐름 5억 달러, 수주잔고 7,450억 달러를 발표했습니다. 조정 주당손실은 0.34달러로 시장 예상 0.21달러 손실보다 컸고 737 월 47대 생산 목표는 2027년 초로 미뤄졌습니다.
수주잔고와 현금 유입은 회복 신호지만 생산 지연은 인도와 현금 전환을 늦춥니다. 2027년 잉여현금흐름 전망도 시장 기대보다 낮았습니다.
국내 항공우주 부품업체 전반에 일괄적인 악재로 적용할 수 없습니다. 업체별 Boeing 납품 계약과 프로그램이 다르며 이번 발표에서 국내 공급사별 영향은 공개되지 않았습니다.
영향 대상 · Boeing, 미국 항공기 제조 공급망과 항공·방산 투자심리입니다.
- Boeing 3분기 공식 실적 발표 ↗ · 2026-10-27
- Reuters Boeing 생산·현금흐름 보도 ↗ · 2026-10-27 11:33 UTC, 이후 갱신
한국 증시는 반도체 대형주를 중심으로 급반등했습니다
10월 27일 한국 정규장 종가와 같은 날 보도입니다.
코스피는 5,638.34로 3.09%, 코스닥은 743.83으로 2.29% 상승했습니다. AP는 서울 증시가 3.1% 올랐고 AI 관련주가 상승을 이끌었다고 전했습니다. 네이버 지수 API에서 종가와 전일종가를 대조했습니다.
직전 거래일 급락 뒤 미국 반도체 반등과 AI 자금조달 기대가 국내 대형 반도체로 전달됐습니다. 하루 반등만으로 수급 추세 전환이나 모든 업종의 이익 개선을 확정할 수는 없습니다.
삼성전자와 SK하이닉스는 HBM4·HBM4E 공급과 양산을 공식화한 사업 기반이 있어 AI 반도체 투자 흐름과 연결됩니다. 지수 반등 폭을 개별 기업의 실적 증가율로 환산하지 않았습니다.
영향 대상 · 코스피·코스닥과 국내 반도체·AI 메모리 업종입니다.
- AP 글로벌·한국 증시 보도 ↗ · 2026-10-27 미국 정규장 마감 후
- 네이버증권 코스피 API ↗ · 2026-10-28 06시대 KST 조회
- 네이버증권 코스닥 API ↗ · 2026-10-28 06시대 KST 조회
삼성전자 005930
★★★★☆ · 수혜 · 직접 연관
삼성전자는 HBM4 상용 양산 출하와 HBM4E 샘플 출하를 공식 발표했습니다.
당일 주가 상승분 전체를 HBM 사업만으로 설명할 수 없으며 고객별 매출은 공개되지 않았습니다.
- 삼성전자 HBM4 상용 출하 ↗ · 2026-02-12 기존 사업 근거
SK하이닉스 000660
★★★★☆ · 수혜 · 직접 연관
SK하이닉스는 HBM4 양산 준비와 HBM4E 주요 고객 샘플 출하를 공식 발표했습니다.
당일 지수 반등이 장기 수급 개선으로 이어질지는 확인되지 않았습니다.
- SK하이닉스 HBM4E 샘플 출하 ↗ · 2026-06-18 기존 사업 근거
미국 지수 상승은 대형 AI주에 집중됐습니다
10월 27일 미국 정규장 마감 결과입니다.
S&P 500은 7,722.60으로 0.60%, 나스닥은 26,477.81로 1.18%, 다우는 52,377.57로 0.03% 상승했습니다. AP는 S&P 500 구성 종목의 과반이 하락했지만 영향력이 큰 AI 종목 상승이 지수를 끌어올렸다고 보도했습니다.
지수는 강했지만 시장 폭이 좁았습니다. 대형 기술주 실적이나 연준 발언이 기대에 못 미치면 지수 변동성이 커질 수 있습니다.
국내 반도체에는 우호적인 신호지만 미국 지수 상승을 국내 전체 업종의 강세로 확장하기 어렵습니다. 대형주와 중소형주의 수급 차이, 환율과 금리 반응을 함께 봐야 합니다.
영향 대상 · 미국 주요지수와 한국 성장주·반도체 투자심리입니다.
- AP 미국 주요지수 마감 ↗ · 2026-10-27 미국 정규장 마감 후
- AP 미국 증시 해설 ↗ · 2026-10-27 미국 정규장 마감 후
연준 결정을 앞두고 10년물 금리와 유가가 소폭 안정됐습니다
10월 27일 미국 정규장과 원유 정산 기준의 새 수치입니다.
AP에 따르면 미국 10년물 국채금리는 월요일 5.00%에서 4.99%로 소폭 낮아졌고 Brent유는 1.2% 하락한 배럴당 109.41달러에 마감했습니다. 연방준비제도는 28일 금리 결정을 발표할 예정이며 시장의 주된 예상은 동결입니다.
금리와 유가의 동반 안정은 성장주 할인율과 인플레이션 부담에 단기적으로 우호적입니다. 그러나 금리 변화 폭은 작고 Brent유는 여전히 높은 수준이므로 위험 해소로 단정할 수 없습니다.
금리 하락은 국내 성장주에 우호적일 수 있고 유가 하락은 수입 비용 부담을 낮출 수 있습니다. 실제 원화와 업종별 마진 반응은 연준의 정책 문구와 중동 공급 위험에 따라 달라질 수 있습니다.
영향 대상 · 글로벌 채권·달러·원유와 한국 성장주·수입물가입니다.
- AP 미국 증시·채권·원유 마감 ↗ · 2026-10-27 미국 정규장 마감 후