11월 6일 아침 브리핑 | AI 반도체·데이터센터 투매와 나스닥 조정 진입
오늘의 체크포인트
미국 증시는 AI 인프라 투자와 데이터센터 규제 우려가 겹치며 S&P 500이 4.32%, 나스닥이 5.52%, 다우가 3.45% 급락했고 나스닥은 10월 고점 대비 조정 구간에 들어갔습니다. FINVIZ 맵에서는 엔비디아 -9.27%, AMD -17.68%, 마이크론 -17.20%뿐 아니라 서버·스토리지와 금융·산업재까지 매도가 확산됐습니다. 한국 증시도 외국인 순매도 속에 코스피 5.28%, 코스닥 5.11% 하락해 미국발 위험회피의 직접적인 영향을 받았습니다.
주요지수
| 항목 | 지수 | 전일 대비 | 기준 · 출처 |
|---|---|---|---|
| S&P 500 | 7,353.65pt | -4.32% | 2026-11-05 정규장 잠정 종가기사의 전일 대비 331.94포인트 하락으로 역산한 직전 종가 7,685.59 대비 / 표시 -4.32%Reuters 미국 증시 11월 5일 마감 |
| 나스닥 종합 | 24,315.02pt | -5.52% | 2026-11-05 정규장 잠정 종가기사의 전일 대비 1,421.50포인트 하락으로 역산한 직전 종가 25,736.52 대비 / 표시 -5.52%Reuters 미국 증시 11월 5일 마감 |
| 다우 산업 | 51,513.43pt | -3.45% | 2026-11-05 정규장 잠정 종가기사의 전일 대비 1,842.69포인트 하락으로 역산한 직전 종가 53,356.12 대비 / 표시 -3.45%Reuters 미국 증시 11월 5일 마감 |
| 코스피 | 5,383.8pt | -5.28% | 2026-11-05 정규장 종가11월 4일 종가 5,683.80 대비 / 표시 -5.28%한겨레 한국 증시 11월 5일 마감 |
| 코스닥 | 678.41pt | -5.11% | 2026-11-05 정규장 종가11월 4일 종가 714.95 대비 / 표시 -5.11%한겨레 한국 증시 11월 5일 마감 |
미국 증시 맵 · 업종과 특징주
FINVIZ · S&P 500 · 1-Day Performance · 미국 거래일 2026-11-05
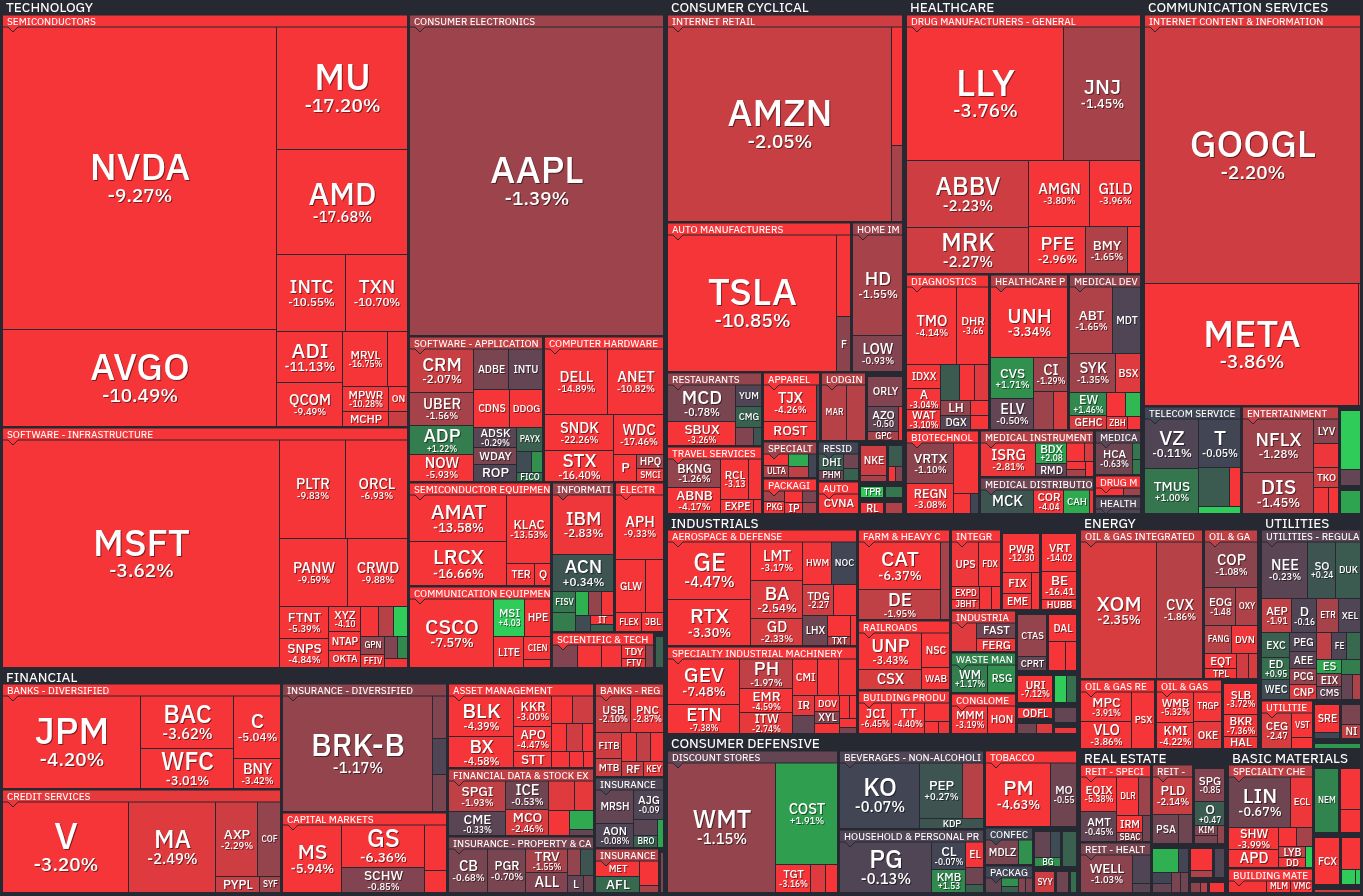
캡처: 2026. 11. 6. 오전 6:16:50 한국시간 · FINVIZ 원본 보기
AI 반도체 전반이 두 자릿수 안팎으로 급락했습니다
FINVIZ 맵에서 엔비디아 -9.27%, AMD -17.68%, 마이크론 -17.20%, 브로드컴 -10.49%, 인텔 -10.55%, 퀄컴 -9.49%가 확인됐습니다. Reuters는 데이터센터 건설 규제 우려, 레버리지 축소, 퀄컴과 Arm의 전망에 대한 실망이 겹치며 반도체 업종의 매도를 키웠다고 전했습니다.
AI 수요 자체의 소멸이 확인된 것은 아니지만, 투자비 조달과 데이터센터 인허가가 성장 속도를 제한할 수 있다는 우려가 밸류에이션 압축으로 이어졌습니다. 개별 기업 실적과 업종 공통 위험이 동시에 반영된 움직임입니다.
- Reuters 미국 증시 마감 ↗ · 2026-11-05
- Reuters 기술주 급락 ↗ · 2026-11-05
- FINVIZ S&P 500 Map ↗ · 2026-11-05 종가
반도체에서 서버·스토리지와 기업용 소프트웨어로 매도가 확산됐습니다
FINVIZ 맵에서 샌디스크 -22.26%, 웨스턴디지털 -17.46%, 씨게이트 -16.40%, 델 -14.89%, 아리스타네트웍스 -10.82%가 확인됐고, 팔란티어 -9.83%, 크라우드스트라이크 -9.88%, 오라클 -6.93%도 약세였습니다.
이 움직임은 단일 반도체 기업의 실적 실망보다 AI 데이터센터 투자 전체의 수익성과 자금조달에 대한 재평가가 진행됐음을 보여줍니다. 저장장치와 서버의 낙폭이 더 컸다는 점은 공급망 후방까지 투자 지연 우려가 번졌다는 뜻입니다.
- AP 미국 증시 마감 ↗ · 2026-11-05
- Reuters 기술주 급락 ↗ · 2026-11-05
- FINVIZ S&P 500 Map ↗ · 2026-11-05 종가
테슬라 급락과 대형 성장주 약세가 지수 하락을 증폭했습니다
FINVIZ 맵에서 테슬라 -10.85%, 메타 -3.86%, 마이크로소프트 -3.62%, 알파벳 -2.20%, 아마존 -2.05%, 애플 -1.39%가 확인됐습니다. Reuters는 선거 결과 이후 머스크 계열 사업의 데이터센터·합병 구상에 대한 정책적 감시 우려가 테슬라와 SpaceX를 압박했다고 전했습니다.
대형 플랫폼은 반도체·서버보다 낙폭이 작았지만 시가총액 비중이 커 지수 하락을 키웠습니다. 테슬라의 낙폭에는 전기차 수요뿐 아니라 AI 인프라와 정치적 노출을 함께 재평가한 영향이 반영됐습니다.
- Reuters 테슬라·SpaceX 약세 ↗ · 2026-11-05
- FINVIZ S&P 500 Map ↗ · 2026-11-05 종가
핵심 재료 한눈에 보기
중요도는 시장 파급력에 대한 평가입니다. 종목의 수혜 별점과는 다릅니다. 재료를 누르면 관련 본문으로 이동합니다.
| 중요도 | 핵심 재료 | 판정 | 국내 핵심 연결 |
|---|---|---|---|
| ★★★★★ | 미국 3대 지수가 3.45~5.52% 급락하고 나스닥이 조정 구간에 진입했습니다 | 🔴 악재 | AI 인프라 투자와 데이터센터 규제 우려가 반도체·서버·소프트웨어 전반으로 확산돼 한국 수출주와 성장주의 위험 프리미엄을 높였습니다. |
| ★★★★★ | 한국 증시도 코스피 5.28%, 코스닥 5.11% 하락하고 매도 사이드카가 발동됐습니다 | 🔴 악재 | 외국인 대규모 순매도와 삼성전자·SK하이닉스 급락으로 미국발 AI 공급망 충격이 국내 지수에 직접 전이됐습니다. |
| ★★★★☆ | 퀄컴과 Arm의 실적 성장에도 다음 분기 전망에 대한 기대가 낮아졌습니다 | 🔴 악재 | 스마트폰과 데이터센터 수요의 성장률 기대가 낮아지며 국내 메모리·부품 밸류체인의 단기 밸류에이션 부담이 커졌습니다. |
| ★★★☆☆ | 미국 신규 실업수당 청구는 18만9천건으로 57년 만의 최저 수준이었습니다 | 🟡 중립·혼재 | 고용과 생산성은 경기침체 우려를 완화하지만 통화완화 기대를 제한할 수 있어 성장주에는 양면적인 재료입니다. |
미국 기술주 투매가 시장 전체로 번지며 나스닥이 조정 구간에 들어갔습니다
2026년 11월 5일 미국 정규장 마감과 같은 날 발표된 기업·시장 재료를 반영했습니다.
Reuters의 잠정 집계로 S&P 500은 7,353.65(-4.32%), 나스닥은 24,315.02(-5.52%), 다우는 51,513.43(-3.45%)로 마쳤습니다. 나스닥은 10월 6일 기록한 고점보다 10% 넘게 하락해 조정 구간에 들어갔고, FINVIZ 맵에서는 엔비디아 -9.27%, AMD -17.68%, 마이크론 -17.20%, 델 -14.89%가 확인됐습니다.
중간선거 뒤 데이터센터 건설 규제 우려와 AI 투자비 회수에 대한 의문, 레버리지 축소가 겹치며 고평가 성장주에서 시작한 매도가 금융·산업재로 확산됐습니다.
미국 AI 공급망의 위험 프리미엄 상승은 한국 반도체와 서버 부품주의 밸류에이션에 직접 부담입니다. 다만 하루의 가격 충격만으로 AI 수요나 중장기 메모리 업황이 꺾였다고 단정할 수는 없습니다.
영향 대상 · AI 반도체, 서버·스토리지, 기업용 소프트웨어, 금융·산업재와 한국 성장주입니다.
- Reuters 미국 증시 마감 ↗ · 2026-11-05
- AP 미국 증시 마감 ↗ · 2026-11-05
외국인 매도가 집중되며 한국 양대 지수가 5% 넘게 급락했습니다
2026년 11월 5일 한국 정규장 종가와 투자자별 매매를 반영했습니다.
코스피는 5,383.80(-5.28%), 코스닥은 678.41(-5.11%)로 마쳤고 두 시장에 매도 사이드카가 발동됐습니다. 외국인은 코스피에서 약 3조4천억원을 순매도했고 삼성전자는 7.57%, SK하이닉스는 9.46% 하락했습니다.
전날 미국 AI 공급망 약세와 국내 지수의 높은 반도체 비중이 겹치면서 외국인 매도가 대형 반도체에 집중됐고, 프로그램 매매 충격이 시장 전체로 확산됐습니다.
삼성전자와 SK하이닉스는 공식 자료로 AI 메모리와 데이터센터 저장장치 사업의 직접 연결이 확인됩니다. 따라서 미국 데이터센터 투자 속도에 대한 재평가는 단기 주가에 부담이지만, 실제 수주 취소나 수요 감소가 확인된 것은 아닙니다.
영향 대상 · 코스피·코스닥, 삼성전자·SK하이닉스와 국내 AI 메모리·데이터센터 공급망입니다.
- 한겨레 한국 증시 마감 ↗ · 2026-11-05
- Aju Press 한국 증시 마감 ↗ · 2026-11-05
삼성전자 005930
★★★★★ · 부담 · 직접 연관
삼성전자는 AI·HPC 인프라용 PCIe 6.0 기업용 SSD PM1763의 양산을 공식 발표했으며 11월 5일 주가는 7.57% 하락했습니다.
공식 제품 노출은 직접적이지만 이번 주가 하락이 해당 제품의 수주 취소나 매출 감소를 뜻하지는 않습니다.
- 삼성전자 PM1763 양산 ↗ · 2026-07-08
- 한겨레 한국 증시 마감 ↗ · 2026-11-05
SK하이닉스 000660
★★★★★ · 부담 · 직접 연관
SK하이닉스는 자회사 솔리다임의 고용량 기업용 SSD가 AI 데이터센터 사업의 핵심임을 공식적으로 설명했으며 11월 5일 주가는 9.46% 하락했습니다.
AI 데이터센터 연관성은 직접적이지만 당일 가격만으로 HBM·기업용 SSD의 주문과 중장기 이익 방향을 판단할 수 없습니다.
- SK하이닉스 AI 데이터센터·eSSD 설명 ↗ · 2026-11-05 확인
- 한겨레 한국 증시 마감 ↗ · 2026-11-05
퀄컴과 Arm의 성장 실적에도 다음 분기 기대가 낮아지며 반도체 매도가 심해졌습니다
직전 원고 마감 뒤 공개된 퀄컴·Arm 공식 실적과 2026년 11월 5일 주가 반응입니다.
퀄컴의 2026회계연도 매출은 431억달러였고 자동차 매출은 처음 20억달러를 넘어 89% 증가했으며 회사는 2027회계연도 데이터센터 매출 목표를 50억달러로 제시했습니다. Arm의 2분기 매출은 14억4천만달러로 27% 증가했지만, 시장은 다음 분기 스마트폰 칩 판매와 가이던스가 높아진 기대를 충족하지 못했다고 평가했습니다.
현재 실적 성장보다 다음 분기 수요와 AI 데이터센터 투자 회수 속도에 초점이 이동하면서 좋은 과거 실적만으로 높은 밸류에이션을 방어하기 어려워졌습니다.
스마트폰과 데이터센터용 메모리·부품 수요 기대가 동시에 낮아질 수 있어 국내 공급망에는 단기 부담입니다. 다만 퀄컴과 Arm의 공식 수치는 매출 성장이 지속됐음을 보여주므로 수요 붕괴로 해석하면 안 됩니다.
영향 대상 · 스마트폰 반도체, CPU 설계, 데이터센터 가속기와 메모리·부품 공급망입니다.
- Qualcomm 2026회계연도 실적 ↗ · 2026-11-04
- Arm 2027회계연도 2분기 실적 ↗ · 2026-11-04
- Reuters 미국 증시 마감 ↗ · 2026-11-05
미국 고용과 생산성 지표는 급락장 속 경기침체 우려를 일부 낮췄습니다
2026년 11월 5일 발표된 미국 주간 실업수당 청구와 3분기 생산성 지표입니다.
미국 신규 실업수당 청구는 18만9천건으로 전주보다 6천건 줄어 57년 만의 최저 수준이었고 계속 청구는 171만8천건이었습니다. 3분기 비농업 생산성은 연율 3.6% 상승했고 단위노동비용은 0.7% 하락했습니다.
해고가 적고 생산성이 높다는 점은 기업 이익과 경기 연착륙에 우호적이지만, 연방준비제도의 빠른 완화 필요성을 낮춰 장기금리와 성장주 할인율에는 부담이 될 수 있습니다.
경기침체 우려 완화는 수출 수요에 긍정적이지만 금리 인하 기대 후퇴가 달러와 외국인 자금 흐름을 압박할 수 있어 국내 증시에는 양면적인 재료입니다.
영향 대상 · 미국 국채금리, 달러, 성장주 할인율과 한국 외국인 수급입니다.
- Reuters 미국 실업수당·생산성 ↗ · 2026-11-05