11월 12일 아침 브리핑 | CoreWeave가 되살린 AI 반등, 반도체지수 5.66% 급등
11월 12일 아침 브리핑
2026.11.12 · 미국 정규장 마감 기준주요지수 및 시장지표
미국 2026-11-11 정규장 종가 · 한국 직전 거래일 종가
미국 주요지수 정규장 마감 기준
+1.31%
2026-11-11+1.60%
2026-11-11+0.49%
2026-11-11+5.66%
2026-11-11국내 주요지수 전일종가기준
+2.60%
2026-11-11+5.62%
2026-11-11핵심 시장지표
미국 증시 맵 & 시장 심리
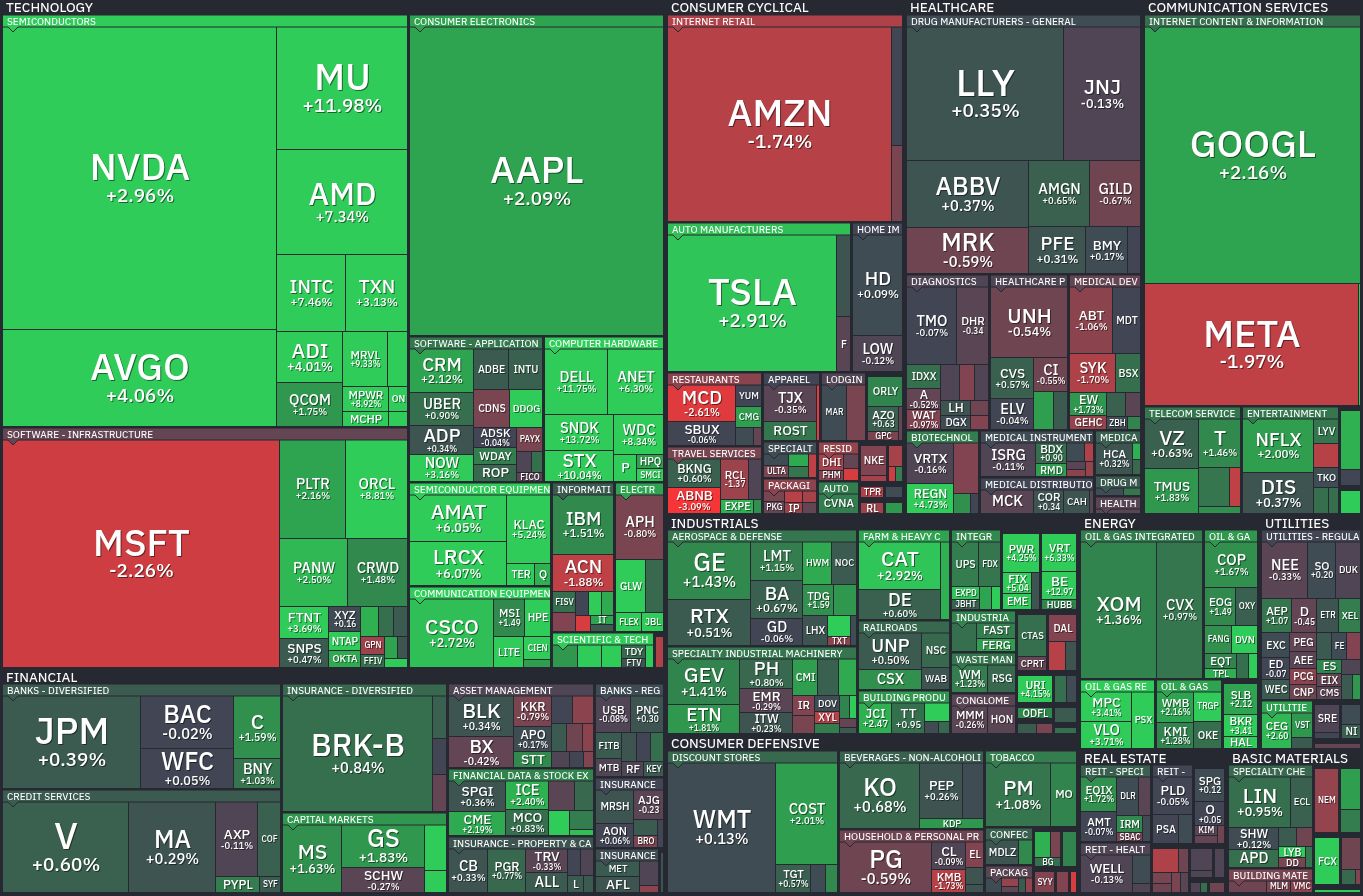 FINVIZ · 거래일 2026-11-11 · 캡처 2026-11-11T21:20:10.000Z
CNN 공포·탐욕지수
Fear & Greed Index ↗전일 대비 +4p
1주 전 34 · Fear
1개월 전 43 · Fear
전일보다 4점 오른 37점으로 공포가 완화됐지만 여전히 Fear 구간이어서 AI 반등을 추세 전환으로 단정하기는 이릅니다.
미국 증시 업종별 흐름
S&P 500 · 11개 업종 · 괄호는 대표 ETF 티커 · 정규장 전일 대비정보기술 (XLK) CoreWeave 실적이 AI 설비투자 우려를 완화했고 반도체가 동반 급등했습니다.
에너지 (XLE) 국제유가 반등이 업종을 지지했습니다.
산업재 (XLI) AI 인프라와 자본재 종목으로 위험선호가 확산됐습니다.
미국 증시 특징주
2026-11-11 정규장 · 지수 영향과 업종 대표성, 기업 뉴스 기준
마이크론 11.89%, 샌디스크 13.69% 급등으로 반도체 반등을 이끌었습니다
CoreWeave의 강한 수요와 고객 약정이 AI 설비투자 둔화 우려를 낮추자 메모리와 스토리지 종목에 매수세가 집중됐습니다.
필라델피아 반도체지수 상승과 함께 두 종목의 두 자릿수 상승은 AI 서버 메모리·저장장치 수요에 대한 투자심리 회복을 보여줬습니다. 다만 실제 출하와 가격 개선이 확인되기 전까지는 실적 추세 전환으로 단정하기 어렵습니다.
Dell 11.75%, Arista Networks 6.30% 상승으로 AI 인프라 전반에 매수가 확산됐습니다
CoreWeave가 2028년 상반기 조정이익 달성 목표와 강한 고객 수요를 제시하면서 서버와 네트워킹 종목도 동반 상승했습니다.
AI 인프라 수요가 칩에서 서버·네트워크로 확산되는 흐름이지만 부채 조달비용과 데이터센터 규제는 중기 변동성 요인입니다.
엔비디아는 2.87% 반등했지만 최근 급락의 불확실성은 남아 있습니다
AI 투자 우려 완화와 저가매수로 엔비디아가 상승했으며 Reuters는 직전 두 거래일 동안 줄어든 시가총액이 약 4,300억달러라고 전했습니다.
이번 반등은 업종 심리를 지지했지만 최고경영자 관련 조사와 대중국 정책 리스크가 해소된 것은 아니어서 국내 HBM 공급망의 변동성도 이어질 수 있습니다.
오늘의 핵심 투자 재료
미국장 마감 기준 · 국내 증시에 영향을 주는 주요 재료
CoreWeave 실적이 AI 인프라 투자 우려를 완화했습니다
무엇이 달라졌나?CoreWeave는 강한 수요와 고객 약정을 근거로 2028년 상반기 조정이익 달성 목표를 제시했고 주가는 24.71% 상승했습니다. Dell은 11.75%, Arista Networks는 6.30% 올랐습니다.
왜 중요한가?부채 기반 증설을 수요가 뒷받침하지 못할 수 있다는 우려가 완화되며 AI 설비투자 밸류체인 전반의 위험 프리미엄이 낮아졌습니다.
국내 연결AI 서버용 HBM과 DDR5 수요 기대를 통해 삼성전자와 SK하이닉스에 직접적인 투자심리 개선 요인입니다.
오늘 확인할 변수 CoreWeave 고객 선지급금과 2028년 조정이익 달성 경로를 확인해야 합니다.
반도체지수가 5.66% 급등하며 업종 전반이 반등했습니다
필라델피아 반도체지수는 10,564.11로 5.66% 상승했고 주요 반도체주가 동반 상승했습니다. 마이크론 11.89%, 샌디스크 13.69%, AMD 7.32%, 브로드컴 3.99%였습니다.
심층 분석 ↓한국 증시는 외국인 순매수 전환과 반도체 강세로 이틀째 반등했습니다
코스피는 5,375.36으로 2.60%, 코스닥은 705.10으로 5.62% 상승했습니다. 외국인은 코스피에서 약 6,590억원을 순매수하며 7거래일 연속 매도 뒤 매수로 전환했고 코스닥에는 이틀 연속 매수 사이드카가 발동했습니다.
심층 분석 ↓엔비디아는 반등했지만 경영진과 정책 불확실성이 남았습니다
엔비디아는 2.87% 상승했습니다. 직전 두 거래일 동안 시가총액 약 4,300억달러가 감소한 뒤의 반등이며 최고경영자 관련 조사와 대중국 규제 논쟁은 계속됐습니다.
심층 분석 ↓위험선호는 회복됐지만 12월 금리 인상 경계는 유지됐습니다
VIX는 17.49으로 4거래일 연속 하락했습니다. 시장은 12월 최소 25bp 금리 인상을 완전히 반영했고 50bp 인상 확률은 12.7%였습니다. 현물 국채시장은 Veterans Day로 휴장했습니다.
심층 분석 ↓핵심 재료 심층분석
앞에서 선정한 재료가 국내 산업과 상장사 손익에 닿는 경로입니다.
CoreWeave 실적이 AI 인프라 투자 우려를 완화했습니다
시장 영향 및 시사점부채 기반 증설을 수요가 뒷받침하지 못할 수 있다는 우려가 완화되며 AI 설비투자 밸류체인 전반의 위험 프리미엄이 낮아졌습니다.
국내 관련 산업·기업AI 서버용 HBM과 DDR5 수요 기대를 통해 삼성전자와 SK하이닉스에 직접적인 투자심리 개선 요인입니다.
확인 변수 · CoreWeave 고객 선지급금과 2028년 조정이익 달성 경로를 확인해야 합니다.
리스크 · 부채 기반 증설과 높은 금리가 다시 밸류에이션을 압박할 수 있습니다.
중요도 93점 · CoreWeave 실적은 AI 설비투자 수요와 자금조달 우려를 동시에 완화하며 미국 기술주와 국내 메모리 밸류체인에 직접 연결됐습니다.Reuters 미국 증시 마감 · 2026-11-11반도체지수가 5.66% 급등하며 업종 전반이 반등했습니다
시장 영향 및 시사점CoreWeave 실적이 AI 수요 둔화 우려를 낮춘 가운데 최근 급락 뒤 저가매수가 업종 전체로 확산됐습니다.
국내 관련 산업·기업국내 메모리와 반도체 장비주의 단기 투자심리에 우호적이지만 실제 메모리 가격과 주문 회복을 확인해야 합니다.
확인 변수 · 마이크론·샌디스크 급등 뒤 메모리 가격과 실제 주문 지속성을 확인해야 합니다.
리스크 · 단기 숏커버링 성격이 강하면 상승분이 빠르게 되돌려질 수 있습니다.
중요도 90점 · 필라델피아 반도체지수 5.66% 급등과 주요 종목의 동반 상승은 업종 전반의 강한 위험선호 회복입니다.Nasdaq PHLX Semiconductor Index History · 2026-11-11Reuters 미국 증시 마감 · 2026-11-11한국 증시는 외국인 순매수 전환과 반도체 강세로 이틀째 반등했습니다
시장 영향 및 시사점미국 AI 인프라 실적과 국내 대형 반도체 강세가 저가매수와 수급 전환을 동시에 촉발했습니다.
국내 관련 산업·기업반등의 지속성은 외국인 매수 연속성과 미국 금리 인상 기대가 원화와 성장주에 미치는 영향에 달려 있습니다.
확인 변수 · 외국인 순매수가 연속성을 보이는지와 코스닥 사이드카 이후 변동성을 확인해야 합니다.
리스크 · 미국 금리 인상 기대와 원화 약세가 외국인 수급을 다시 압박할 수 있습니다.
중요도 86점 · 코스피 2.60%, 코스닥 5.62% 상승과 외국인 순매수 전환은 국내 수급의 직접적인 변화입니다.조선일보 영문 한국 증시 마감 · 2026-11-11엔비디아는 반등했지만 경영진과 정책 불확실성이 남았습니다
시장 영향 및 시사점AI 수요 우려 완화는 호재지만 기업 고유의 지배구조와 정책 위험이 해소되지 않아 업종 반등의 지속성을 제한할 수 있습니다.
국내 관련 산업·기업HBM 공급망의 수요 기대는 지지되지만 엔비디아 고객 집중도가 높은 국내 업체의 단기 변동성은 이어질 수 있습니다.
확인 변수 · 지배구조 조사와 중국 관련 정책 리스크의 추가 전개를 확인해야 합니다.
리스크 · 경영진 불확실성이 재부각되면 반도체 반등의 중심축이 흔들릴 수 있습니다.
중요도 80점 · 엔비디아 반등은 국내 HBM 투자심리에 중요하지만 최근 이틀간 시가총액 약 4,300억달러 감소 뒤의 회복입니다.Reuters 미국 증시 마감 · 2026-11-11위험선호는 회복됐지만 12월 금리 인상 경계는 유지됐습니다
시장 영향 및 시사점주식 변동성은 낮아졌지만 높은 물가와 긴축 기대가 성장주 할인율 부담으로 남아 위험선호 회복을 제약했습니다.
국내 관련 산업·기업달러 강세와 미국 금리 재상승은 외국인 수급과 고밸류 성장주에 부담이 될 수 있습니다.
확인 변수 · 기존주택판매와 다음 물가·고용 지표가 금리 기대를 바꾸는지 확인해야 합니다.
리스크 · 12월 50bp 인상 확률이 높아지면 성장주 반등이 제한될 수 있습니다.
중요도 74점 · VIX 하락과 달러 강세가 동시에 나타나 위험선호 회복과 긴축 경계가 공존했습니다.Reuters 미국 증시 마감 · 2026-11-11오늘의 증시 주요 일정
- 경제지표미국 10월 기존주택판매가 11월 13일 00:00 KST(11월 12일 10:00 ET)에 발표됩니다.
- 실적Cisco 2027회계연도 1분기 실적 발표와 컨퍼런스콜이 11월 13일 06:30 KST(11월 12일 16:30 ET)에 예정돼 있습니다.